13594780080
“用心运动,赢得未来!”
“用心运动,赢得未来!”
您当前位置>首页 > 案例中心 > 股权众筹核算方式明确,平台须按项目逐笔披露
发表时间:2026-10-27
浏览次数:2
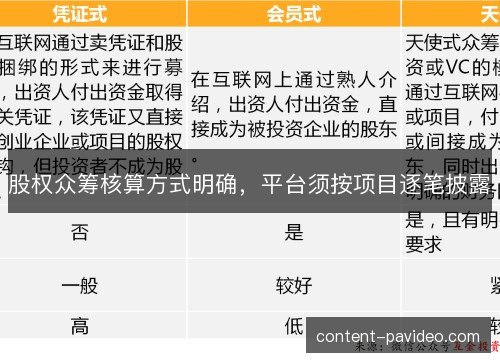
股权众筹核算方式明确,平台须按项目逐笔披露,这不是技术细节的调整,而是把资金流向和收益分配摆到可核查的账面上。众筹项目金额不大、参与人数不少,一旦核算混在一起,投资者很难判断自己的钱去了哪里。规则把逐笔披露摆到台前,值得关注的是它能否真正落到每个项目的账本里。
过去不少股权众筹平台采用汇总记账,融资款、服务费和管理成本混在总账中,项目之间的边界并不清晰。投资者看到的是平台整体运行情况,却难以对应到自己参与的那个项目。核算方式明确后,平台需要为每个项目单独设账,逐笔记录收入和支出,让项目成为最小的核算单元。
具体到账务处理,每个项目都要单列融资总额、平台服务费、支付通道费用、推广支出和退款准备。哪些钱属于投资者,哪些钱属于平台,哪些钱要退给未完成认购的人,都应在项目账上逐笔对应。项目之间不得互相拆借,也不得用新项目的资金掩盖旧项目的缺口,核算边界因此变得清楚。
资金流是核算的骨架。投资者认缴的资金应进入与平台自有资金隔离的账户,按项目归集、按认购进度划转,并保留完整流水。平台不能把不同项目的资金放在同一个池子里周转,也不能在没有项目依据的情况下调拨。每一笔入账、出账和退款都要能回到具体项目、具体认购人。
逐笔披露并不等于把流水简单贴出来,而是把项目基本信息、融资进度、资金使用、费用扣除、投资者份额和收益分配放在同一套口径下说明。投资者需要看到自己认购的份额如何计价,平台费用何时扣除,项目方实际到账多少。披露越接近原始凭证,项目账本的可信度越高。
披露的颗粒度决定监督是否有效。按项目逐笔披露要求平台记录时间、金额、交易对手和用途,而不是只给月度汇总数。融资期内出现超募、延期、撤资或退款,要能解释对应账务变化。项目结束后,收益分配和剩余资金处理也应留下逐笔依据,方便投资者复核。
会计确认同样要跟着项目走。平台服务费应在对应项目满足确认条件时入账,不能把多个项目的收入提前合并,也不能把共同成本随意摊到某个项目。系统维护、客户服务、支付通道等共同费用,需要有可解释的分摊方法,并保留分摊底稿。项目亏损、退款和坏账也要单独反映。
股权众筹的项目往往小额、分散、周期长,单个项目出问题不一定立刻反映在平台总账上。汇总核算容易把风险藏在大数里,让投资者误以为整体安全。逐笔披露把每个项目的资金缺口、费用消耗和分配进度摊开,风险不再被平均数遮住,平台也就难以用跨项目腾挪来拖延问题暴露。
对投资者而言,逐笔披露带来的是可核对性。认购份额、资金到账、费用扣除和收益分配都能在项目账上找到对应记录,投资者不必只依赖平台口头说明。出现争议时,完整流水和披露记录可以成为沟通依据,也可以帮助投资者判断平台是否按约定使用资金。知情权落到实处,参与意愿才有基础。
对平台来说,核算方式明确会抬高短期成本。系统要改造,项目要编码,科目要映射,财务和业务数据要对齐,披露口径还要经过复核。过去靠人工汇总、事后补账的做法很难继续。成本上升的另一面是内控变强,平台能更早发现资金错配和项目异常,减少后期处置风险。
对融资项目,逐笔披露形成持续约束。资金用途、到账节奏、费用扣除和退款安排都留在项目账上,项目方不能再把融资款当成可自由调剂的现金。披露也会影响后续融资,规范记录越完整,越容易获得投资者和合作方信任。项目治理从口头承诺转向账目约束,融资纪律随之强化。
逐笔披露让监管检查和外部审计更有抓手。检查人员可以按项目抽样,核对银行流水、合同、费用凭证和披露记录,判断平台是否真实、完整、及时地反映项目情况。托管机构、审计机构和平台之间的数据若能相互印证,资金隔离就不会停留在制度文本上,核算质量也更容易被持续验证。
往后看,逐笔披露会推动平台把项目编号、会计科目、资金流水和披露模板连成一套。手工台账逐步让位于自动对账,项目状态变化可以触发相应披露,异常数据也能被及时标记。行业会出现分化,系统能力和内控基础强的平台更容易适应,靠信息不透明获取空间的机构则会被挤出。
股权众筹要建立长期信任,靠的不是热闹的融资页面,而是每个项目都能被逐笔查清的账本。PLAYACE官网核算方式明确把平台责任落到项目层面,把投资者保护落到数据层面。随着披露习惯形成,资金流向、费用结构和收益分配会变得更可比较,行业也会从追求撮合速度转向重视资产透明和持续经营。
Copyright©2024 PA视讯|官方网站 版权所有 XML地图